અફઘાની મજબૂત, રૂપિયા નબળો: શું સમજવું?
ભારતની Growth Storyમાં સૌથી મોટો ખાલીપો
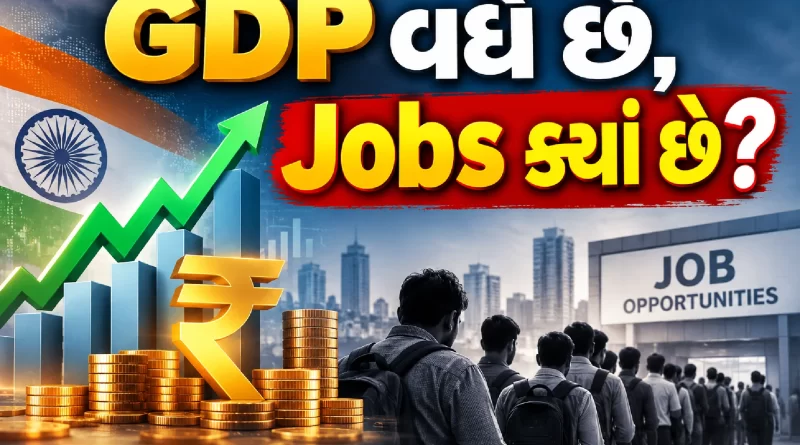
04 October 2026 Gujarat Updates Team: ભારતની અર્થવ્યવસ્થાની આજની સૌથી મોટી પહેલી કદાચ કોઈ એક આંકડામાં નથી. પહેલી બે આંકડાઓની વચ્ચે છે. એક તરફ ભારતની વાસ્તવિક GDP Growth 7.8 ટકા છે. બીજી તરફ અમેરિકન ડૉલર સામે ભારતીય રૂપિયો 96ની આસપાસ પહોંચી ગયો છે. એક તરફ સરકાર ભારતને વિશ્વની સૌથી ઝડપથી વધતી મોટી અર્થવ્યવસ્થાઓમાં ગણાવે છે, તો બીજી તરફ યુવાનોની નોકરી, manufacturing employment, exports, household income અને રૂપિયાની ખરીદશક્તિ અંગે સતત સવાલો ઊભા થાય છે. 1 ઑક્ટોબર 2026ના રોજ રૂપિયા ડૉલર સામે 96.3150 સુધી નબળો પડ્યો હતો. ઊંચા વૈશ્વિક bond yields, વધતા ક્રૂડ ભાવ અને foreign portfolio outflowsએ દબાણ વધાર્યું હતું.
આથી મૂળ સવાલ એવો નથી કે “GDP સાચો છે કે રૂપિયો સાચો છે?” બંને સાચા હોઈ શકે. મૂળ સવાલ છે: જો ભારતની GDP એટલી ઝડપથી વધી રહી છે, તો આ વૃદ્ધિ રોજગાર, નિકાસ, વેતન, ઉત્પાદકતા અને રૂપિયાની સ્થિરતામાં એટલી સ્પષ્ટ રીતે કેમ દેખાતી નથી?
આ પ્રશ્નને માત્ર સરકારની ટીકા તરીકે જોવો ભૂલ હશે. પરંતુ આ પ્રશ્ન ટાળવો પણ એટલી જ મોટી ભૂલ હશે. કારણ કે કોઈપણ અર્થતંત્રની અંતિમ સફળતા માત્ર એથી નક્કી થતી નથી કે તે કેટલા ટકાથી વધ્યું. પ્રશ્ન એ છે કે કોણ વધ્યું, કેવી રીતે વધ્યું અને આ વૃદ્ધિમાંથી સામાન્ય નાગરિકને શું મળ્યું.
GDPનો આંકડો મજબૂત છે—પણ તેની પાછળની કહાની શું છે?
સૌથી પહેલાં એક વાત સ્પષ્ટ હોવી જોઈએ. ભારતની GDP Growthને ખોટી ગણાવી દેવાનો કોઈ આધાર નથી. MoSPIના તાજેતરના આંકડા પ્રમાણે નાણાકીય વર્ષ 2026-27ના પ્રથમ ત્રિમાસિક ગાળામાં real GDP Growth 7.8 ટકા રહી છે. આ ખરેખર મજબૂત વૃદ્ધિ છે. RBI પણ ભારતીય અર્થતંત્રમાં domestic demand, manufacturing અને services activityમાં resilience નોંધે છે. પરંતુ અહીંથી બીજી ચર્ચા શરૂ થવી જોઈએ. GDP એ economyના કુલ outputનું માપ છે.
તે સીધું નથી કહેતી કે:
- કેટલા નવા jobs ઊભા થયા?
- કેટલા jobs formal થયા?
- real wages કેટલા વધ્યા?
- નાના વેપારીઓની આવક કેટલી વધી?
- exports કેટલી ઝડપથી વધ્યા?
- imports સામે exportsનું સંતુલન શું છે?
- GDPમાં manufacturingનો હિસ્સો કેટલો વધી રહ્યો છે?
- અને આખરે સામાન્ય પરિવારની ખરીદશક્તિ કેટલી વધી?
એટલે 7.8 ટકા GDP Growth સારી ખબર છે, પરંતુ તે આખી ખબર નથી.
ભારતની સૌથી મોટી સમસ્યા કદાચ “Growth vs Jobs” છે ભારત પાસે દુનિયાની સૌથી મોટી યુવા વસ્તીઓમાંથી એક છે. આ ભારતની સૌથી મોટી તક છે. પણ એ જ ભારતની સૌથી મોટી આર્થિક જવાબદારી પણ છે. દર વર્ષે લાખો યુવાનો labour marketમાં આવે છે. તેમને productive employment જોઈએ. માત્ર કોઈપણ પ્રકારનું કામ નહીં—પરંતુ એવી નોકરી જોઈએ જેમાં આવક વધે, skill વધે અને જીવનધોરણ સુધરે. અહીં ભારતનું સૌથી મોટું structural contradiction દેખાય છે. IMFના તાજેતરના વિશ્લેષણમાં દર્શાવવામાં આવ્યું છે કે agriculture આશરે 15 ટકા GDP આપે છે, છતાં લગભગ અડધી workforce ત્યાં જોડાયેલી છે. Manufacturingનો GDPમાં હિસ્સો આશરે 13 ટકા છે, જ્યારે તેમાં workforceનો લગભગ 11 ટકા હિસ્સો છે. બીજી તરફ IT, finance અને business services જેવા high-value sectors GDPમાં નોંધપાત્ર યોગદાન આપે છે પરંતુ સીધી રીતે workforceના ખૂબ નાના હિસ્સાને રોજગાર આપે છે.
અહીંથી એક મોટો પ્રશ્ન ઊભો થાય છે શું ભારતની growth એટલી ઝડપથી jobs બનાવી રહી છે જેટલી ઝડપથી GDP બનાવી રહી છે? જો જવાબ “ના” હોય, તો GDP Growthની ગુણવત્તા પર ચર્ચા કરવી જ પડશે.—
બેરોજગારી કરતાં મોટો સવાલ છે—કયા પ્રકારનું રોજગાર?
ભારતમાં employment અંગેની ચર્ચા ઘણીવાર unemployment rate સુધી મર્યાદિત રહે છે. પરંતુ આ પૂરતું નથી. એક વ્યક્તિ કામ કરે છે એટલે તેની આર્થિક સ્થિતિ સારી છે એવું જરૂરી નથી.
કોઈ વ્યક્તિ:
- ઓછા ઉત્પાદનવાળા ખેતીકામમાં હોય,
- પરિવારના ધંધામાં unpaid work કરે,
- અસ્થિર self-employment કરે,
- gig workમાં અનિયમિત આવક મેળવે,
- અથવા informal sectorમાં સુરક્ષા વિના કામ કરે,
તો તે headline employmentમાં “employed” ગણાય શકે છે. પરંતુ શું તેની આવક એવી છે કે તે ઘર, શિક્ષણ, આરોગ્ય, બચત અને ભવિષ્યની સુરક્ષા બનાવી શકે? આ જ પ્રશ્ન મહત્વનો છે. અટલે ભારત માટે હવે માત્ર “કેટલા લોકો પાસે કામ છે?” પૂરતું નથી. સવાલ હોવો જોઈએ: “કેટલા લોકો પાસે ઉત્પાદક, સ્થિર અને વધતી આવકવાળું કામ છે?” આ distinction સમજ્યા વિના GDP અને રોજગાર વચ્ચેનો વિરોધાભાસ સમજાશે નહીં.
Manufacturing—ભારતની સૌથી મોટી અધૂરી કહાની
જો ભારતે આગામી દાયકાઓમાં કરોડો લોકોને ખેતીમાંથી non-farm employmentમાં ખસેડવાના હોય તો manufacturing સૌથી મોટું માધ્યમ બની શકે છે. પૂર્વ એશિયાની અર્થવ્યવસ્થાઓએ આ જ રસ્તો અપનાવ્યો હતો. Manufacturing factoriesએ લાખો low-skilled અને semi-skilled workersને રોજગાર આપ્યો. તેમની આવક વધી. શહેરોમાં middle class વધી. exports વધ્યા. foreign exchange આવ્યો ભારતે electronics, mobile phones, automobiles, pharmaceuticals અને અન્ય ક્ષેત્રોમાં નોંધપાત્ર પ્રગતિ કરી છે. તાજેતરના આંકડામાં ઑગસ્ટ 2026માં industrial output 8 ટકા વધ્યું અને manufacturing output 9 ટકા વધ્યું હોવાનું Reutersએ નોંધ્યું છે. Capital goods outputમાં પણ 16.9 ટકાની વૃદ્ધિ હતી.
આ સારા સંકેતો છે.પરંતુ અહીં પણ સવાલ છે:
શું factory outputની વૃદ્ધિ એટલા પ્રમાણમાં labour-intensive employmentમાં ફેરવાઈ રહી છે? કારણ કે modern manufacturing વધુ automation અને capital-intensive બની રહી છે. એક મોટી factory બહુ output બનાવી શકે છે પરંતુ પ્રમાણમાં ઓછા લોકો રાખી શકે છે. એટલે ભારતની manufacturing policyનું લક્ષ્ય માત્ર “કેટલું ઉત્પાદન?” નહીં પરંતુ “કેટલી productive jobs?” પણ હોવું જોઈએ. GDP વધે અને jobs ધીમા વધે તો સમસ્યા ક્યાં ઊભી થાય? જ્યારે GDP વધે છે પરંતુ household income એટલી ઝડપથી ન વધે ત્યારે consumptionની ગુણવત્તા બદલાય છે. ઉચ્ચ આવક ધરાવતા વર્ગો વધુ ખર્ચ કરે છે. Luxury housing, premium cars, travel, financial assets અને high-end consumptionમાં તેજી આવી શકે છે. પરંતુ નીચી અને મધ્યમ આવક ધરાવતા પરિવારો માટે food, education, housing, transport અને healthcareનો ખર્ચ ઝડપથી વધે તો તેમની બચત ઘટી શકે છે. આથી economyમાં એક પ્રકારની K-shaped growth ઊભી થઈ શકે છે.
એક વર્ગ ઝડપથી ઉપર જાય.બીજો વર્ગ ધીમે આગળ વધે. Headline GDP બંનેને એક જ આંકડામાં સમાવી દે છે. પરંતુ બજારમાં બંનેની હકીકત અલગ હોય છે.-
હવે રૂપિયાની વાત: શું નબળો રૂપિયા ભારતની આર્થિક નબળાઈ બતાવે છે?
હા—પરંતુ સંપૂર્ણ રીતે નહીં.
આ સૌથી મહત્વની distinction છે. રૂપિયાનો ઘટાડો માત્ર ભારતની અંદરની સમસ્યાથી થતો નથી. 2026માં global oil prices, US Treasury yields, Middle East tensions અને dollar strengthએ સમગ્ર emerging-market currencies પર દબાણ કર્યું છે. 1 ઑક્ટોબરે Brent crude $100થી ઉપર ગયો અને US 10-year Treasury yield 5.34 ટકા સુધી પહોંચી—જે બંનેએ રૂપિયાને વધુ દબાણમાં મૂક્યો. પરંતુ ભારતની પોતાની structural vulnerabilities પણ છે અને અહીં GDP સાથે રૂપિયાનો સંબંધ વધુ રસપ્રદ બને છે.
GDP વધે છે, પરંતુ ડૉલર કોણ કમાશે?
દેશમાં GDP બનાવવા માટે રૂપિયા પૂરતા છે. પરંતુ વિદેશમાંથી oil, machinery, technology, electronics અથવા અન્ય વસ્તુઓ ખરીદવા ડૉલર જોઈએ. અહીં ભારતની export capacity મહત્વની બની જાય છે. FY2025-26માં ભારતના merchandise exports આશરે $441.8 billion રહ્યા, જ્યારે merchandise imports આશરે $775 billion સુધી ગયા. એટલે merchandise trade deficit લગભગ $333 billion થયો. આનો અર્થ એ નથી કે ભારતનું અર્થતંત્ર ખરાબ છે. પરંતુ એ જરૂર બતાવે છે કે ભારત goods tradeમાં જેટલા ડૉલર કમાય છે તેના કરતાં ઘણી મોટી રકમના માલ માટે ડૉલર ચૂકવે છે. Services exports અને remittances આ ખાડો ભરવામાં મદદ કરે છે પરંતુ structural પ્રશ્ન રહે છે: ભારત goods exportsને એટલી ઝડપથી વધારી શકે છે કે નહીં કે import bill સામે ડૉલરની સતત વધતી માંગ સંતુલિત થાય? આ પ્રશ્નનો જવાબ રૂપિયા માટે અત્યંત મહત્વનો છે.
નિકાસની હકીકત: વૃદ્ધિ છે, પણ પૂરતી છે?
ભારતના કુલ merchandise અને services exports FY2025-26માં અંદાજે $860 billion રહ્યા હતા, જે અગાઉના વર્ષ કરતાં 4.22 ટકા વધારે હતા. આ વૃદ્ધિ નકારાત્મક નથી. પરંતુ merchandise tradeમાં સમસ્યા સ્પષ્ટ છે. Imports exports કરતાં ઘણી વધારે ઝડપે વધી રહ્યા છે. જો ભારત: વધુ GDP → વધુ consumption → વધુ imports → વધુ dollar demand ના ચક્રમાં ફસાઈ જાય, તો GDP Growth પોતે રૂપિયા મજબૂત કરવાની ગેરંટી બની શકતી નથી. ઉલટું, economy વધતી જાય ત્યારે imports પણ ઝડપથી વધે તો currency પર દબાણ વધી શકે.
આથી ભારતને માત્ર GDP-led growth નહીં પરંતુ export-led productivity growthની પણ જરૂર છે.
રૂપિયા 2021થી ક્યાં આવ્યો?
2021ના અંતે ડૉલર સામે રૂપિયો લગભગ ₹74-75ના વિસ્તારમાં હતો. 2026માં તે ₹96ની આસપાસ પહોંચી ગયો છે. અર્થાત્ ડૉલર ખરીદવા માટે હવે લગભગ 29 ટકા વધુ રૂપિયા જોઈએ. આ માત્ર એક exchange-rate number નથી. ભારત માટે તેનો અર્થ છે:
- imported oil મોંઘું,
- imported machinery મોંઘી,
- overseas education મોંઘું,
- foreign travel મોંઘું,
- dollar-denominated liabilities મોંઘી,
- અને કેટલીક imported consumer goods પણ મોંઘી.
પરંતુ બીજી બાજુ exporters માટે નબળો રૂપિયા કેટલીક પરિસ્થિતિમાં લાભદાયક બની શકે છે. એટલે “નબળો રૂપિયા = ખરાબ” પણ સંપૂર્ણ સત્ય નથી. પરંતુ જ્યારે currency depreciation લાંબા સમય સુધી ચાલુ રહે અને તેની સાથે trade deficit, weak manufacturing employment અને capital outflows જોડાય ત્યારે તે structural warning બની શકે છે.
મોંઘવારી: સરકાર ખરેખર સંભાળી નથી શકતી?
અહીં ફરી એક મહત્વની સાવચેતી જરૂરી છે. આજે ભારતની retail inflationને “બેકાબૂ” કહેવું આંકડાકીય રીતે યોગ્ય નહીં બને. ઑગસ્ટ 2026માં CPI inflation 4.82 ટકા હતી, જે RBIના 4 ટકા targetથી ઉપર છે પરંતુ તેની 2-6 ટકા tolerance rangeમાં છે. પરંતુ સમસ્યા એટલી સરળ પણ નથી. Wholesale inflation ઑગસ્ટ 2026માં 9.92 ટકા સુધી પહોંચી હતી. Fuel and power wholesale prices 22.93 ટકા વધ્યા હતા અને petroleum તથા natural gas pricesમાં 34.41 ટકાની વૃદ્ધિ હતી. Manufactured productsની wholesale prices પણ 8.37 ટકા વધી હતી. અહીંથી બે અલગ ભારત દેખાય છે Consumer inflation હજુ manageable છે.
પરંતુ producer અને wholesale cost pressures ગંભીર બની રહ્યા છે. જો આ input-cost pressure લાંબો ચાલે તો businessesની margins પર અસર થઈ શકે છે. અને business margins પર દબાણ હોય તો નવી hiring, investment અને expansion પર પણ અસર થઈ શકે છે.
રૂપિયો અને Inflation વચ્ચેનું ખતરનાક ચક્ર
ભારત લગભગ 90 ટકા crude oil જરૂરિયાત આયાત કરે છે. જ્યારે oil $100થી ઉપર જાય અને રૂપિયા પણ નબળો હોય ત્યારે બે બાજુથી દબાણ આવે છે.
એક બાજુ oil મોંઘું. બીજી બાજુ એ oil ખરીદવા માટે વધુ રૂપિયા જોઈએ.
એટલે: Oil ↑ + Dollar ↑ = Import Cost ↑
પછી: Import Cost ↑ → Production Cost ↑ → Inflation Pressure ↑
અને જો inflation વધે તો household purchasing power પર અસર થાય. આથી રૂપિયાનો સવાલ માત્ર forex tradersનો સવાલ નથી. તે રસોડાના બજેટનો પણ સવાલ છે.
અફઘાની અહીં કેમ મહત્વનો છે?
હવે આ ચર્ચામાં અફઘાનિસ્તાનનો સૌથી રસપ્રદ પાઠ આવે છે. 2021 પછી અફઘાનિસ્તાનની સ્થિતિ ભારતથી સંપૂર્ણપણે અલગ હતી. રાજકીય પરિવર્તન, વિદેશી મદદમાં ઘટાડો, banking isolation અને ગંભીર આર્થિક સંકટ છતાં અફઘાની ડૉલર સામે મજબૂત થયો. જાન્યુઆરી 2026માં World Bankના Afghanistan Economic Monitor પ્રમાણે અફઘાની લગભગ AFN 66.2 પ્રતિ ડૉલર હતો અને એક વર્ષમાં nominal termsમાં 11.5 ટકા appreciation થયું હતું. જો કોઈ માત્ર exchange-rate chart જોશે તો તે કહી શકે:
“અફઘાની મજબૂત થયો, રૂપિયા નબળો થયો—એટલે અફઘાનિસ્તાનનું currency management ભારત કરતાં સારું?”
2021માં 1 USD ≈ 95.3 AFN (વાર્ષિક સરેરાશ) હતો, જ્યારે 2026માં અત્યાર સુધી 1 USD ≈ 64.8 AFN છે—અર્થાત્ અફઘાની ડૉલર સામે મજબૂત થયો છે. એટલે 2021 → 2026માં USD/AFN આશરે 32% ઘટ્યો, જ્યારે આ જ સમયગાળામાં ભારતીય રૂપિયા ડૉલર સામે નબળો પડ્યો. પરંતુ આ નિષ્કર્ષ ખોટો હશે. કારણ કે currency strength અને economic prosperity એક જ વસ્તુ નથી.
એટલે: મજબૂત અફઘાની = મજબૂત અફઘાન અર્થતંત્ર નહીં.
અને એ જ રીતે: નબળો રૂપિયા = ભારતનું અર્થતંત્ર સંપૂર્ણપણે નિષ્ફળ નહીં.
પરંતુ બંને દેશોની તુલના એક મહત્વની વાત જરૂર શીખવે છે:
Currencyને એકલા જોઈને economyનું સ્વાસ્થ્ય માપી શકાય નહીં.
તો ભારતની અસલી સમસ્યા શું છે?
જો તમામ મુદ્દાઓને એક સાથે મૂકીએ તો ભારત સામેની structural સમસ્યા આ રીતે દેખાય છે: GDP Growth સારી છે. પરંતુ Job-rich Growth પૂરતી નથી. Services exports મજબૂત છે.
પરંતુ Merchandise trade deficit મોટો છે. Retail inflation targetની આસપાસ છે. પરંતુ Wholesale અને energy cost pressure ઊંચું છે. Manufacturing વધી રહ્યું છે.
પરંતુ તેમાંથી mass employment કેટલી ઝડપથી ઊભી થાય છે તે હજુ સવાલ છે. RBI પાસે foreign-exchange reserves છે. પરંતુ રૂપિયાને સતત interventionની જરૂર પડી રહી છે. આ પાંચેય statements એકસાથે સાચાં હોઈ શકે છે. અને આ જ ભારતની આજની economic complexity છે.
સરકારની નિષ્ફળતા કહેવી સરળ છે—પણ સાચો પ્રશ્ન policy executionનો છે
“સરકાર અર્થતંત્ર સંભાળી શકતી નથી” એવો સીધો આરોપ આંકડાઓથી સાબિત કરી શકાય નહીં. સરકારે infrastructureમાં મોટા રોકાણ કર્યા છે Manufacturing incentives આપ્યા છે. Digital infrastructure બનાવ્યું છે. Foreign investment આકર્ષવાનો પ્રયાસ કર્યો છે. RBI પાસે મોટા foreign-exchange reserves છે અને તે currency volatilityને મર્યાદિત કરવા બજારમાં હસ્તક્ષેપ કરે છે. સપ્ટેમ્બર 2026માં RBIના FX operations એટલા મોટા હતા કે banking systemની excess liquidityમાં પણ નોંધપાત્ર ઘટાડો થયો હોવાનું Reutersએ અહેવાલ આપ્યો હતો. એટલે policy action નથી એવું કહેવું ખોટું છે. પરંતુ policy action અને policy success વચ્ચે તફાવત છે.
અસલી પરીક્ષા હવે એ છે કે:
શું આ policies લાખો-કરોડો productive jobs બનાવી રહી છે?
શું manufacturing exports ઝડપથી વધી રહ્યા છે?
શું India import-dependent sectorsમાં domestic capacity બનાવી રહ્યું છે?
શું real wages અને household purchasing power વધે છે?
જો આ પ્રશ્નોના જવાબ નબળા હોય તો GDPની સફળતા અધૂરી ગણાશે.
ભારતને હવે “GDP Growth”થી “Income Growth” તરફ જવું પડશે
GDP 7.8 ટકા વધે અને કોઈ વ્યક્તિની વાસ્તવિક આવક માત્ર 3-4 ટકા વધે તો headline અને household experience અલગ રહેશે. GDP Growthનો સાચો અર્થ ત્યારે થાય જ્યારે:
- પરિવારની disposable income વધે,
- real wages વધે,
- formal jobs વધે,
- small businessesનો turnover વધે,
- manufacturing employment વધે,
- exports વધે,
- અને inflation પછી પણ purchasing power વધે.
આથી આગામી વર્ષોમાં ભારત માટે સૌથી મહત્વનો economic indicator કદાચ GDP નહીં હોય.
Real per-capita income અને productive employment હશે.
ભારતે હવે કઈ દિશા લેવી જોઈએ?
પ્રથમ—labour-intensive manufacturing:Textiles, footwear, toys, food processing, furniture, electronics components, engineering goods અને અન્ય sectorsમાં મોટા scale પર jobs ઊભી કરવી પડશે.
બીજું—exports: ભારતને માત્ર domestic market પર આધાર રાખીને વિશ્વની ત્રીજી મોટી economy બનવાનું પૂરતું નથી. વિશ્વને ભારતમાંથી માલ અને સેવાઓ ખરીદવા પડે—એવું competitive India બનાવવું પડશે.
ત્રીજું—productivity: એક worker એક કલાકમાં જેટલું ઉત્પાદન કરે છે તે વધ્યા વિના wagesને લાંબા ગાળે સતત વધારવી મુશ્કેલ છે.
ચોથું—skills :Degree કરતાં employable skill વધુ મહત્વની બનશે.
પાંચમું—energy security :Crude imports પર ઊંચી નિર્ભરતા રૂપિયા અને inflation બંને માટે structural risk છે.
છઠ્ઠું—small businesses : ભારતમાં મોટા corporate growth સાથે MSMEsને પણ formal finance, technology, market access અને export opportunity આપવી પડશે.
GDPના આંકડા પર શંકા નહીં—પરંતુ GDPની મર્યાદા સમજવી જરૂરી
આ આખી ચર્ચાનો અર્થ એ નથી કે ભારતની GDP Growth ખોટી છે. અથવા સરકારના દરેક આંકડા ખોટા છે. અર્થ એ છે કે GDP એક જરૂરી indicator છે, પરંતુ પૂરતો indicator નથી. એક દેશ 8 ટકા વધે અને છતાં તેના યુવાનોને યોગ્ય નોકરી ન મળે તો policy makersએ સવાલ પૂછવો જોઈએ. એક દેશની exports વધે પરંતુ imports તેનાથી ઘણાં ઝડપથી વધે તો trade strategy પર વિચારવો જોઈએ. એક દેશની CPI inflation moderate હોય પરંતુ wholesale energy prices 20-30 ટકા વધી રહ્યા હોય તો future inflation risk પર નજર રાખવી જોઈએ.
અને એક દેશની currency સતત નબળી પડે તો global dollar strength ઉપરાંત domestic competitiveness પણ તપાસવી જોઈએ.
“ભારત વધી રહ્યું છે” પૂરતું નથી ભારત વધી રહ્યું છે. આ સત્ય છે. પરંતુ હવે ભારતને બીજો સવાલ પૂછવો પડશે:ભારત કેવી રીતે વધી રહ્યું છે?
જો GDP 7.8 ટકા વધે પરંતુ યુવાનને યોગ્ય નોકરી માટે વર્ષો રાહ જોવી પડે તો growth અધૂરી છે. જો factory output વધે પરંતુ factory employment એટલી ઝડપથી ન વધે તો growth modelમાં ખામી છે. જો exports વધે પરંતુ imports વધુ ઝડપથી વધે તો dollar earning capacity હજુ પૂરતી નથી. જો CPI controlમાં હોય પરંતુ wholesale energy prices ઉછળે તો inflation risk સમાપ્ત થયો નથી. અને જો RBI સતત રૂપિયાને બચાવવા market intervention કરે તો માત્ર central bankને જવાબદાર ગણવાને બદલે ભારતની external competitiveness પણ તપાસવી પડશે.
2021થી 2026 સુધીનો રૂપિયાનો સફર આપણને આ જ પ્રશ્ન પૂછે છે.
₹74થી ₹96 સુધીનો રસ્તો માત્ર અમેરિકન ડૉલરની કહાની નથી. તે oilની કહાની છે. તે global interest ratesની કહાની છે. તે foreign capitalની કહાની છે. પરંતુ તેની અંદર ભારતની પોતાની કહાની પણ છે—
અમે કેટલું ઉત્પાદન કરીએ છીએ?
અમે કેટલું export કરીએ છીએ?
અમે કેટલા jobs બનાવીએ છીએ?
અમે કેટલું import કરીએ છીએ?
અને આ બધાથી સામાન્ય ભારતીયની આવક કેટલી વધે છે?
અફઘાની અહીં એક ચેતવણી આપે છે. કરન્સી મજબૂત થઈ શકે છે અને છતાં અર્થતંત્ર ગરીબ રહી શકે છે. તેથી ભારતે માત્ર રૂપિયાને ₹90, ₹85 કે ₹80 પર પાછો લાવવાનો લક્ષ્યાંક રાખવો જોઈએ નહીં.
ભારતનું સાચું લક્ષ્ય હોવું જોઈએ:
એવું અર્થતંત્ર બનાવવું જ્યાં રૂપિયાને કૃત્રિમ રીતે બચાવવાની જરૂર ઓછી પડે કારણ કે દેશ પોતે વધુ ડૉલર કમાય છે. એવું અર્થતંત્ર જ્યાં GDP Growthનો અર્થ માત્ર corporate profits નહીં પરંતુ millions of productive jobs પણ હોય. એવું અર્થતંત્ર જ્યાં manufacturing માત્ર output નહીં પરંતુ middle class બનાવે. એવું અર્થતંત્ર જ્યાં exports માત્ર services સુધી સીમિત ન રહે પરંતુ goodsમાં પણ ભારતની વૈશ્વિક હાજરી મજબૂત બને. અને એવું અર્થતંત્ર જ્યાં inflation controlનો અર્થ માત્ર CPI number નહીં પરંતુ પરિવારની ખરીદશક્તિનું રક્ષણ પણ હોય. અંતે ભારતની આર્થિક સફળતાનો સૌથી યોગ્ય સવાલ કદાચ આ નહીં હોય કે:
“GDP કેટલા ટકા વધ્યો?”
પરંતુ: “આ GDPથી કેટલા ભારતીયોની આવક વધી, કેટલા યુવાનોને સારી નોકરી મળી અને વિશ્વમાંથી ભારતે કેટલા ડૉલર કમાયા?” જો આ ત્રણેયના જવાબ મજબૂત હશે તો રૂપિયાની નબળાઈ પણ લાંબા ગાળે સુધારી શકાય છે. પરંતુ જો GDPના headline numbers ઊંચા રહે અને jobs, exports તથા real income પાછળ રહી જાય, તો ₹96નો રૂપિયો માત્ર currency-marketની ઘટના નહીં રહે. તે ભારતના વિકાસ મોડેલ માટે એક ચેતવણીનો સંકેત બની જશે.
GDPની ઝડપ ભારતની તાકાત છે.
Jobs અને exports તેની કસોટી છે.
Inflation તેની ખરીદશક્તિની પરીક્ષા છે.
અને રૂપિયો—આ બધાની વચ્ચેનું બજારનું પ્રતિબિંબ છે.
ભારત માટે હવે માત્ર “fastest-growing major economy” બનવું પૂરતું નથી. ભારતને “fastest-growing job-creating, export-competitive and income-generating major economy” બનવું પડશે. એ જ સાચી વિકાસકથા હશે.
અમારી WhatsApp ચેનલ માં જોડાવો : Click karo
અમારી Telegram ચેનલ માં જોડાવો : Click karo
આ આર્ટિકલને તમારા સોશિયલ મીડિયા પર શેર કરવા નીચેના આઈકોન પાર ક્લિક કરો.